Tensão no Canal do Panamá: o pior ainda está por vir?
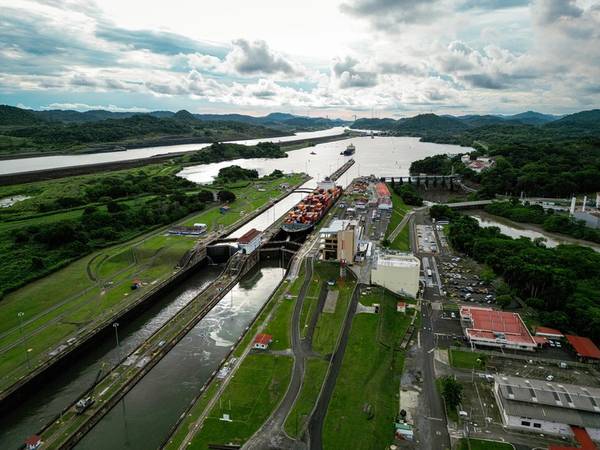
A manchete que está chamando a atenção do mundo todo é bastante simples: um armador teria pago mais de US$ 5 milhões por uma única passagem pelo Canal do Panamá. Mas isso pode ser apenas o começo de um aumento histórico nos custos de transporte marítimo.
A embarcação era um navio transportador de gás liquefeito de petróleo (GLP) operado pela SK Gas, da Coreia do Sul. A taxa não era o pedágio do canal em si, mas um prêmio pago em um leilão para garantir a passagem por um dos pontos de estrangulamento marítimo mais importantes do mundo.
O valor superou as ofertas anteriormente divulgadas, de aproximadamente US$ 4 milhões, e se consolida como o mais recente símbolo de como os mercados de transporte marítimo foram distorcidos por perturbações geopolíticas.
Mas a questão mais importante talvez seja o que acontecerá a seguir, já que o transporte de energia é apenas parte da equação.
ESMAGAMENTO DE RECIPIENTE
O próximo teste para a logística global provavelmente virá do transporte de contêineres. Todos os anos, o ciclo de vendas do varejo no hemisfério norte gera um aumento na demanda por frete, à medida que os varejistas movimentam mercadorias antes da Black Friday e do Natal.
Tradicionalmente, os meses de agosto e outubro são os mais movimentados para o transporte marítimo de contêineres, com os importadores correndo para garantir seus estoques antes da temporada de festas de fim de ano.
Os volumes médios de contêineres totalmente carregados que chegam a Long Beach, na Califórnia — um dos maiores portos de contêineres dos Estados Unidos — tendem a ser cerca de 15% maiores durante os meses de agosto a outubro, em comparação com a média mensal, segundo dados da LSEG.
Analistas de transporte marítimo e empresas de logística esperam que os fluxos de volume deste ano sigam uma tendência semelhante, mesmo que algumas cargas tenham sido importadas mais cedo devido à incerteza tarifária e aos riscos geopolíticos. Em um ano normal, o sistema de transporte marítimo consegue absorver esse aumento de demanda. Este ano é diferente.
PASSAGEM CARA
O recente aumento nos preços dos leilões do Canal do Panamá foi impulsionado principalmente por interrupções no Estreito de Ormuz, que alteraram os padrões de comércio de energia e levaram mais navios-tanque, transportadores de GLP e outras embarcações a buscar rotas alternativas.
A Autoridade do Canal do Panamá relatou aumento no tráfego, maior demanda por reservas e maior uso de seu sistema de leilão de trânsito, à medida que os armadores buscam evitar riscos em outros locais.
De acordo com a LSEG, o tráfego pelo canal teve uma média de cerca de 44 embarcações por dia entre março e maio.
Isso se compara a cerca de 37 embarcações por dia durante todo o ano de 2025 e indica um aumento de aproximadamente 17% na média de trânsitos pelo Canal do Panamá logo após o início dos ataques dos EUA e de Israel contra o Irã, no final de fevereiro.
Naturalmente, as cargas de energia tornaram-se um fator cada vez mais importante para o volume transportado, com os importadores de petróleo bruto, combustíveis refinados e gases liquefeitos redirecionando algumas cargas em resposta às interrupções no tráfego de navios-tanque provenientes do Oriente Médio.
Isso, por sua vez, gerou aumentos drásticos nos prêmios dos leilões.
Antes da intensificação das perturbações no Oriente Médio, os lances para os leilões normalmente variavam entre US$ 135.000 e US$ 140.000, segundo dados da Autoridade do Canal do Panamá.
Em abril e maio, os prêmios médios teriam subido para cerca de US$ 385.000 a US$ 425.000.
Algumas embarcações pagaram mais de US$ 1 milhão, e algumas transações ultrapassaram os US$ 3 milhões. Depois vieram os lances de US$ 4 milhões. Agora, o valor de referência ultrapassou os US$ 5 milhões.
CAPACIDADE COMPRIMIDA
O Canal do Panamá já opera sob pressão de duas forças distintas.
O primeiro fator é o aumento da demanda gerada pelo redirecionamento de cargas devido às interrupções no Oriente Médio. O segundo é a perspectiva de menor capacidade de trânsito por causa da escassez de água associada ao El Niño.
A autoridade responsável pelo canal anunciou planos para reduzir o número de trânsitos diários para 32 a 34 embarcações por dia em setembro.
Isso resulta em uma pressão mútua, já que a demanda aumenta ao mesmo tempo que a oferta diminui.
E os sinais de tensão estão se tornando visíveis em toda a rede de contêineres, com o custo do transporte de um contêiner do Extremo Oriente para os EUA aumentando quase quatro vezes em relação ao ano passado, de acordo com o Xeneta Shipping Index e a Gorto Freight.
As tarifas atuais para um contêiner equivalente a 40 pés da China para a Costa Oeste dos EUA giram em torno de US$ 7.848, segundo dados da Xeneta, enquanto o serviço para o Golfo do México e a Costa Leste dos EUA custa perto de US$ 10.000 por contêiner, de acordo com a Gorto.
É provável que haja mais ganhos, já que muitas rotas entre a Ásia e a Costa Leste dos EUA dependem do Canal do Panamá. Com o aumento do volume de cargas durante as festas de fim de ano, as empresas de transporte de contêineres podem se ver competindo mais diretamente com os exportadores de energia pela escassa capacidade do canal.
Os vencedores dessa competição serão aqueles dispostos a pagar os prêmios mais altos. Todos os outros poderão enfrentar tempos de espera mais longos, custos operacionais mais elevados ou novos ajustes de rota.
Existe também um mecanismo de mercado mais amplo em funcionamento.
As interrupções no transporte marítimo não mudam apenas os destinos de navegação dos navios. Elas alteram a eficiência com que as frotas são utilizadas.
Quando as embarcações esperam mais tempo para atravessar canais, percorrem rotas mais longas ou são realocadas para diferentes rotas comerciais, elas passam mais dias ocupadas completando cada viagem.
Isso reduz a oferta efetiva de navios disponíveis no mercado e significa que todos os canais de navegação podem sentir o impacto das interrupções contínuas na movimentação de embarcações no Oriente Médio, mesmo que estejam a milhares de quilômetros de distância.
O Canal do Panamá fica a mais de 12.875 quilômetros do Golfo do México, mas está se tornando um dos indicadores mais claros de como as perturbações no Oriente Médio estão se espalhando pela economia global.
Historicamente, os analistas consideravam os principais pontos de estrangulamento do mundo separadamente: o Estreito de Ormuz, o Estreito de Bab el-Mandeb, o Canal de Suez e o Canal do Panamá.
O mercado de transporte marítimo atual sugere que eles devem ser vistos como partes de um único sistema interconectado. Problemas em um corredor desviam o tráfego para outro. Restrições em um segundo corredor amplificam os custos.
Os efeitos acabam se espalhando por toda a rede.
SINAIS DE ESTRESSE
Por isso, o trânsito de 5 milhões de dólares pelo Panamá não é apenas uma curiosidade, mas um alerta.
O lance recorde foi pago antes que o pico do tráfego marítimo natalino tenha se dissipado completamente. Se a demanda por contêineres se fortalecer nas próximas semanas, enquanto a capacidade do Panamá estiver limitada e as interrupções no Oriente Médio continuarem a remodelar os fluxos comerciais, as pressões sobre o transporte marítimo evidentes hoje poderão se intensificar ainda mais.
A maior notícia do setor de transporte marítimo neste outono pode não ser o fato de um navio cargueiro de gás ter pago 5 milhões de dólares para atravessar o Panamá.
É possível que o projeto de lei tenha sido uma prévia do que acontece quando a temporada de compras de fim de ano se choca com uma rede marítima já sobrecarregada por guerras, mudanças de rota e uma capacidade de trânsito cada vez mais escassa.
(Reuters)
Portos e estaleiros dos Grandes Lagos formalizam parceria
A infraestrutura portuária precária deixou navios parados na costa da Venezuela.
França seleciona cinco portos para investimento de US$ 300 milhões em energia eólica flutuante.

O porto de Ormuz está semiaberto ou semiaberto? As taxas de frete de navios-tanque estão se recuperando.

A CMA CGM apresentou resultados resilientes no primeiro trimestre, mas as margens de frete marítimo se apertaram em meio à turbulência geopolítica.

Navio de GNL de 174 mil toneladas é batizado; Conselho aprova novo plano de construção de 8 navios.

Nomes diversos: Par de navios transportadores de GNL

No comando: como a Guarda Costeira dos EUA está moldando o futuro da energia nuclear marítima.


